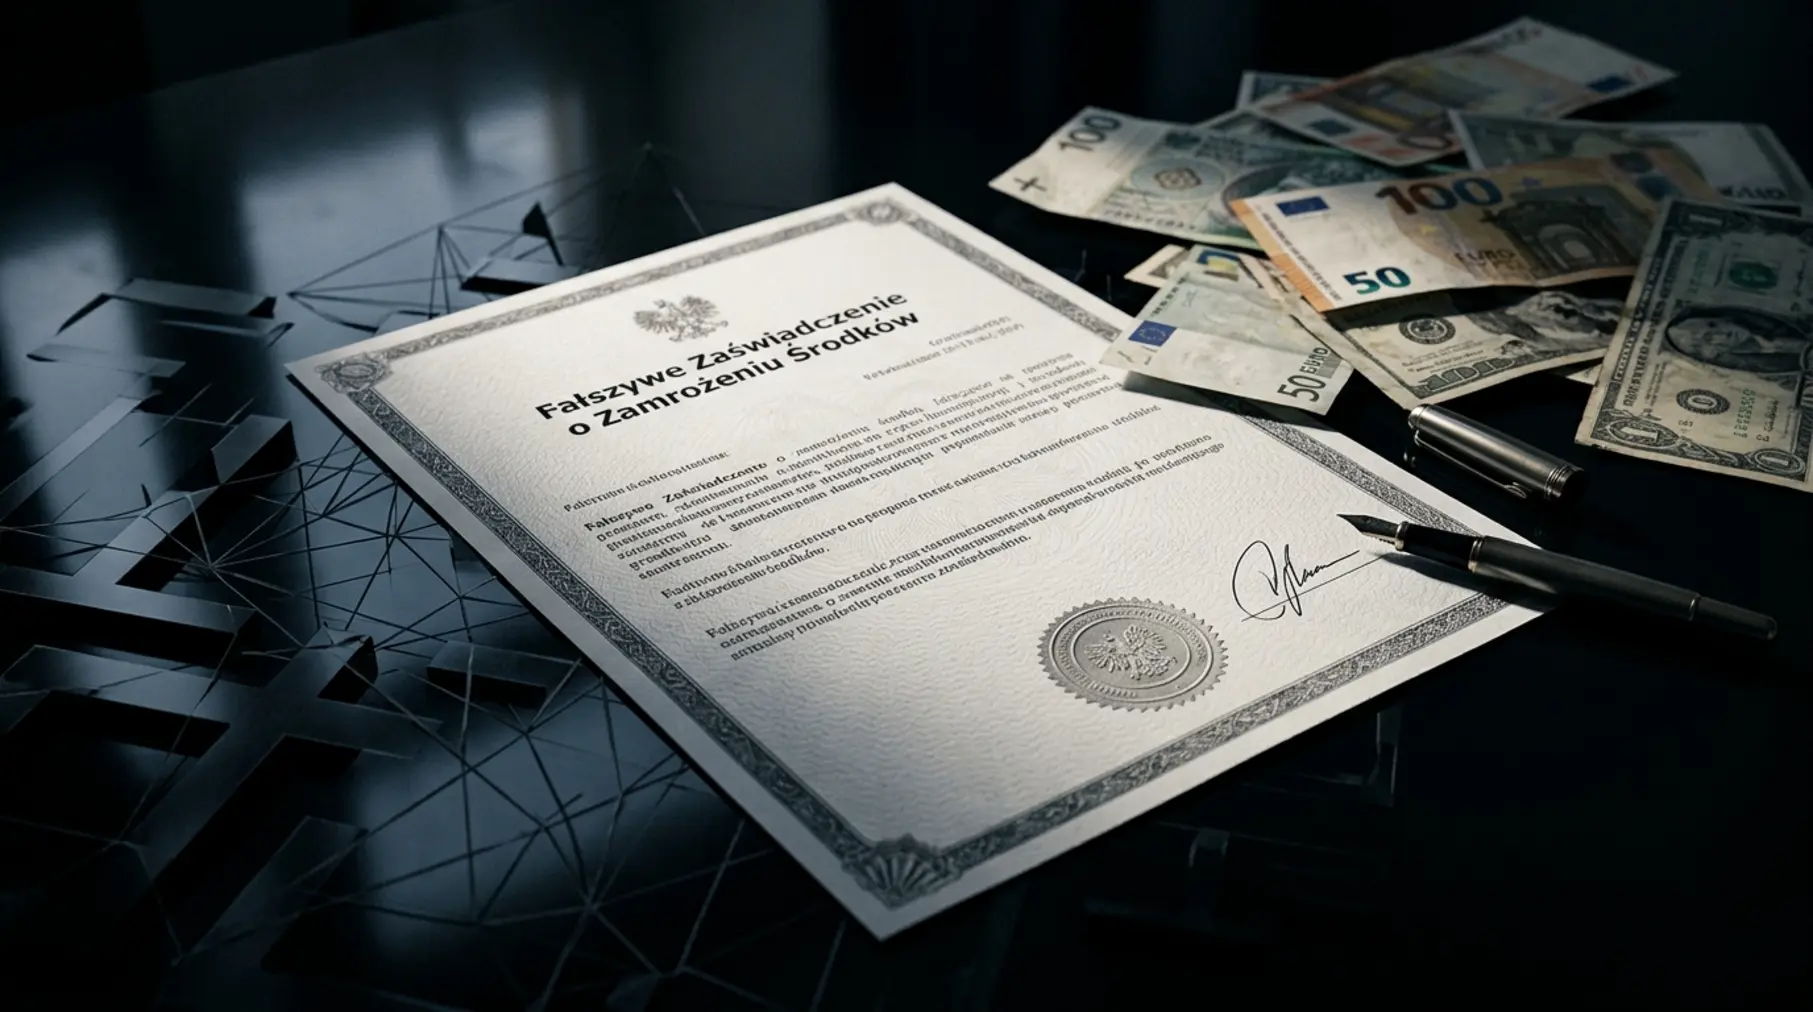
Wyobraź sobie sytuację, w której po wielu tygodniach obserwowania wirtualnych zysków na platformie inwestycyjnej decydujesz się na wypłatę zgromadzonych środków, jednak zamiast przelewu na konto bankowe otrzymujesz oficjalnie wyglądające pismo z informacją o natychmiastowej blokadzie kapitału. Dokument posiada nagłówek uznanej instytucji finansowej, odciski pieczęci, cyfrowe podpisy oraz prawniczy język, z którego wynika jednoznacznie: Twoje pieniądze zostały zamrożone ze względów bezpieczeństwa, procedur antykorupcyjnych lub wymogów podatkowych. Zanim ulegniesz presji i wpłacisz żądaną kwotę odblokowującą, musisz dowiedzieć się, jak w rzeczywistości działają przestępcy i dlaczego tego typu zaświadczenia stanowią jedynie bezwartościowy arkusz papieru stworzony w celu wyłudzenia kolejnych oszczędności.
Spis treści:
- Anatomia psychologicznego szantażu: Jak działa mechanizm zamrożenia
- Anatomia podróbki: Co zdradza fałszywe zaświadczenie
- Prawdziwy dokument organu nadzoru vs. rzekome zaświadczenie
- Dlaczego plik PDF nie jest dowodem na istnienie jakichkolwiek pieniędzy
- Podatki, opłaty AML i depozyty gwarancyjne – najczęstsze preteksty wyłudzeń
- Co zrobić, gdy otrzymasz fałszywe pismo o blokadzie kapitału
- Często zadawane pytania (FAQ)
Anatomia psychologicznego szantażu: Jak działa mechanizm zamrożenia
Mechanizm manipulacji stosowany przez cyberprzestępców opiera się na precyzyjnie przemyślanej psychologii strachu oraz zjawisku tak zwanego pułapki zatopionych kosztów. Kiedy inwestor przekazuje swoje pieniądze nieuczciwym podmiotom podszywającym się pod brokerów giełdowych czy platformy kryptowalutowe, zazwyczaj przez pewien czas żyje w przekonaniu, że jego kapitał nieustannie rośnie. Złudzenie to jest podtrzymywane przez fikcyjne panele klienta, w których wykresy giełdowe wskazują spektakularne stopy zwrotu. Moment zwrotny następuje w chwili, gdy inwestor próbuje wycofać choćby część swoich środków. Szybko okazuje się, że swobodna wypłata jest niemożliwa, a zamiast środków na koncie pojawia się barierowa przeszkoda w postaci sfałszowanego zaświadczenia.
Iluzja legalności i wykorzystanie autorytetu znanych instytucji
Oszuści doskonale wiedzą, że zwykły komunikat tekstowy wysłany na komunikatorze internetowym mógłby wzbudzić podejrzliwość ofiary. Dlatego tworzą mistyfikację opartą na powadze znanych urzędów i organizacji. W przesyłanych dokumentach nagminnie pojawiają się nazwy takich instytucji jak Komisja Nadzoru Finansowego, Europejski Urząd Nadzoru Bankowego, Interpol, Krajowa Administracja Skarbowa czy znane zagraniczne organy regulacyjne. Zastosowanie oficjalnej oprawy graficznej ma wywołać w ofierze paraliżujący strach przed konsekwencjami prawnymi oraz przekonanie, że spór wykracza już poza relację z samą platformą inwestycyjną. Więcej o metodach ochrony przed tego typu zagrożeniami dowiesz się z materiałów dotyczących bezpieczeństwa w sieci.
Presja czasu i wymuszenie kolejnych przelewów
Kluczowym elementem tej taktyki jest narzucenie bezwzględnego limitu czasowego. Pismo zazwyczaj zawiera groźbę, że w przypadku braku wpłaty określonej kwoty w ciągu 24 lub 48 godzin, środki zostaną definitywnie przepadnięte na rzecz skarbu państwa, a sprawa zostanie skierowana do prokuratury. Wywołana w ten sposób panika ma skłonić ofiarę do podejmowania impulsywnych decyzji bez konsultacji z prawnikiem, bankiem czy bliskimi. Przestępcy wmawiają inwestorowi, że kolejna wpłata nie jest opłatą dla brokera, lecz wymaganym depozytem zabezpieczającym, który zostanie w całości zwrócony wraz ze wszystkimi zyskami tuż po odblokowaniu konta.
Żadna legalnie działająca instytucja państwowa, regulator finansowy ani bank nie wymaga wpłacenia prywatnych pieniędzy na rzecz podmiotu trzeciego lub na portfel kryptowalutowy w celu odblokowania środków zastrzeżonych przez procedury AML.
Anatomia podróbki: Co zdradza fałszywe zaświadczenie
Choć fałszywe zaświadczenia o zamrożeniu środków na pierwszy rzut oka mogą wyglądać profesjonalnie, w rzeczywistości są produktem pośpiesznego montażu graficznego i nieudolnego tłumaczenia. Szczegółowa analiza dokumentu cyfrowego pozwala bez trudu wykryć szereg nieścisłości, które jednoznacznie dowodzą, że mamy do czynienia z próbą wyłudzenia.
Błędy językowe, niepoprawna nomenklatura i hybrydy pojęciowe
Jednym z najbardziej zauważalnych wyznaczników podróbki jest język użyty w treści pisma. Przestępcy bardzo często korzystają z automatycznych translatorów lub tworzą własne, nieistniejące w systemie prawnym pojęcia. W treści takich zaświadczeń można spotkać frazy łączące słownictwo bankowe ze słownictwem giełdowym i karnoskarbowym w sposób całkowicie pozbawiony sensu. Prawdziwe pisma urzędowe sporządzane są według ścisłych wytycznych kancelaryjnych i prawniczych. Obecność literówek, błędów interpunkcyjnych, niezręczności stylistycznych czy zwrotów bezpośrednio ponaglających do przelewu jednoznacznie świadczy o fabrykacji.
Niewiarygodna grafika, wklejane pieczęcie i podrabiane podpisy
Analiza wizualna fałszywego dokumentu bardzo często ujawnia podstawowe błędy kompozycyjne. Oszuści zazwyczaj pobierają logotypy urzędów z sieci internetowej w niskiej rozdzielczości, co skutkuje ich widocznym pikselowaniem lub rozmyciem po wydruku czy eksporcie do pliku PDF. Często spotykanym zabiegiem jest również wklejanie kolorowych, okrągłych pieczęci z napisami w języku angielskim na dokumentach rzekomo wydanych przez polskie organy państwowe. Analiza warstw pliku lub powiększenie fragmentu z podpisem cyfrowym wykazuje zazwyczaj, że podpis stanowi jedynie wklejony plik graficzny bez jakichkolwiek cech autentycznego certyfikatu kwalifikowanego.
- Brak sygnatury sprawy: Prawdziwe decyzje administracyjne zawierają unikalny numer sprawy pozwalający na weryfikację w rejestrach organu.
- Mieszanie języków: Część dokumentu napisana jest po polsku, natomiast nagłówki lub sekcje z pieczęcią zawierają zwroty po angielsku lub hiszpańsku.
- Nieprawidłowy adresat: Pismo skierowane jest ogólnie do inwestora bez podania jego pełnych danych osobowych, numeru PESEL lub adresu zamieszkania.
- Żądanie płatności w kryptowalutach: Prawdziwe organy państwowe nigdy nie przyjmują opłat manipulacyjnych ani podatków w postaci Bitcoinów czy tokenów USDT.
Prawdziwy dokument organu nadzoru vs. rzekome zaświadczenie
Różnice pomiędzy autentyczną decyzją administracyjną wydaną przez uprawniony organ a sfałszowanym zaświadczeniem przesyłanym przez oszustów są fundamentalne. Poniższa tabela zestawia kluczowe cechy obu typów pism, pozwalając na szybką identyfikację próby manipulacji.
| Cecha dokumentu | Prawdziwy dokument organu / banku | Fałszywe zaświadczenie oszustów |
|---|---|---|
| Kanał doręczenia | Oficjalna poczta, ePUAP, doręczenie osobiście lub przez bankowość elektroniczną | Komunikator (Telegram, WhatsApp), wiadomość e-mail z darmowej domeny, załącznik PDF |
| Metoda płatności opłat | Indywidualny rachunek mikrorachunku podatkowego lub konto Urzędu Skarbowego | Adres portfela kryptowalutowego, prywatne konto bankowe słupa, szybkie przelewy |
| Weryfikacja autentyczności | Możliwość potwierdzenia telefonicznego bezpośrednio w instytucji po podaniu numeru sprawy | Brak możliwości weryfikacji w instytucji; kontakt wyłącznie przez opiekuna konta |
| Podstawa prawna | Precyzyjne powołanie się na konkretne artykuły i ustawy obowiązującego prawa | Ogólne, często błędne sformułowania o międzynarodowych dyrektywach i procedurach AML |
| Skutek braku opłaty | Wszczęcie postępowania egzekucyjnego według określonych procedur prawnych | Groźba natychmiastowej utraty całego kapitału w ciągu kilkunastu godzin |
Dlaczego plik PDF nie jest dowodem na istnienie jakichkolwiek pieniędzy
Wielu poszkodowanych inwestorów ulega złudzeniu, że skoro otrzymali pismo sporządzone w formacie PDF, które szczegółowo wylicza wartość ich portfela, należne podatki oraz kwotę blokady, to prezentowane tam cyfry muszą mieć pokrycie w rzeczywistości. Należy z całą mocą podkreślić, że plik cyfrowy jest jedynie cyfrowym zapisem tekstu i grafiki, który w dzisiejszych czasach może zostać stworzony przez każdego w kilka minut za pomocą darmowych narzędzi edycyjnych.
Techniczna łatwość fabrykowania dokumentów cyfrowych
Stworzenie przekonująco wyglądającego zaświadczenia o zamrożeniu środków nie wymaga zaawansowanej wiedzy informatycznej. W sieci dostępne są gotowe szablony dokumentów prawnych, a programy graficzne oraz generatory dokumentów pozwalają na swobodne wpisywanie dowolnych kwot, danych osobowych oraz wklejanie fikcyjnych pieczątek. Fakt, że na dokumentach widnieją unikalne identyfikatory transakcji hash czy numery bloku blockchain, nie oznacza, że opisana w nich procedura rzeczywiście ma miejsce. Oszuści generują te dane losowo lub wykorzystują publicznie dostępne identyfikatory z łańcucha bloków, przypisując im własną narrację.
Prawdziwy bieg środków a wirtualne wykresy w panelu oszustów
Podstawowym błędem popełnianym przez osoby poszkodowane jest utożsamianie cyfr wyświetlanych na ekranie komputera z realnym kapitałem zdeponowanym na rachunku bankowym lub giełdowym. W rzeczywistości, w większości przypadków oszustw inwestycyjnych, wpłacone przez poszkodowanego pieniądze zostały skradzione i wytransferowane do prywatnych portfeli przestępców w momencie wykonania pierwszego przelewu. Wszystkie późniejsze wykresy, zyski, saldo konta oraz późniejsze zaświadczenia o blokadzie są jedynie wirtualną inscenizacją mającą na celu podtrzymanie kontaktu z ofiarą i skłonienie jej do dalszego przekazywania pieniędzy. Dbanie o własne bezpieczeństwo finansowe wymaga bezwzględnej zasady ograniczonego zaufania do wszelkich niezaordynowanych dokumentów.
Podatki, opłaty AML i depozyty gwarancyjne – najczęstsze preteksty wyłudzeń
Oszuści stosują stały repertuar wymówek, które umieszczają na sfałszowanych zaświadczeniach. Zrozumienie, dlaczego żądania te są nielegalne i niezgodne z prawem, pozwala szybko zdemaskować zamiary przestępców.
Mit natychmiastowego podatku dochodowego płatnego brokerowi
Najpopularniejszym pretekstem wskazywanym w fałszywych zaświadczeniach o zamrożeniu środków jest konieczność opłacenia podatku od zysków kapitałowych przed możliwością zrealizowania wypłaty. Oszuści wmawiają ofierze, że platforma jako płatnik została zobowiązana przez urząd skarbowy do pobrania podatku i dopóki użytkownik nie przela kwoty podatku ze swojego prywatnego konta, środki pozostaną zablokowane. Jest to całkowita nieprawda. W polskim systemie prawnym oraz w większości jurysdykcji międzynarodowych, podatek od zysków kapitałowych rozliczany jest samodzielnie przez inwestora w corocznym zeznaniu podatkowym PIT-38 lub pobierany automatycznie poprzez potrącenie z kwoty wypłaty przez licencjonowany dom maklerski. Żaden broker nie ma prawa żądać od klienta dopłaty gotówkowej na konto jako warunku wydania jego własnego kapitału.
Procedury antykorupcyjne AML i certyfikaty płynności
Kolejnym powszechnym wymysłem jest rzekoma konieczność zweryfikowania pochodzenia kapitału poprzez wpłatę tak zwanego depozytu lustrzanego lub opłaty weryfikacyjnej AML (Anti-Money Laundering). Dokumenty przesyłane przez oszustów powołują się na dyrektywy unijne, twierdząc, że system bankowy musi potwierdzić tożsamość właściciela poprzez odebranie przelewu o wartości od dziesięciu do nawet pięćdziesięciu procent wartości zablokowanego salda. W rzeczywistości prawdziwe procedury AML polegają na przedstawieniu dokumentów tożsamości, wyciągów bankowych lub źródeł pochodzenia majątku, a nie na dokonywaniu kolejnych przelewów pieniężnych na nieznane konta.
Co zrobić, gdy otrzymasz fałszywe pismo o blokadzie kapitału
Otrzymanie pisma informującego o zamrożeniu środków zawsze wywołuje silne emocje, jednak kluczem do zachowania bezpieczeństwa jest chłodna kalkulacja i natychmiastowe przerwanie kontaktu z osobami narzucającymi presję płatniczą.
Krok po kroku: Jak zareagować na próbę wyłudzenia
Jeśli w Twojej skrzynce odbiorczej lub na komunikatorze pojawił się dokument świadczący o zamrożeniu Twoich oszczędności, zastosuj się do poniższych zasad postępowania:
Przede wszystkim nie wykonuj żadnych kolejnych przelewów ani transakcji kryptowalutowych, niezależnie od tego, jak przekonujące wydają się groźby utraty pieniędzy. Przestępcy po otrzymaniu pierwszej dopłaty natychmiast wygenerują kolejny rzekomy problem, wymagając następnych opłat za odblokowanie, ubezpieczenie lub przewalutowanie.
Przerwij wszelką komunikację z rzekomym analitykiem, doradcą finansowym czy przedstawicielem działu weryfikacji. Zachowaj jednak całą historię rozmów, przesyłane pliki PDF, zrzuty ekranu oraz adresy portfeli kryptowalutowych i numery kont bankowych, na które dokonywano wcześniejszych wpłat. Dokumentacja ta będzie kluczowym materiałem dowodowym podczas zgłoszenia sprawy organom ścigania.
Skontaktuj się bezpośrednio z instytucją, której logo zostało użyte na zaświadczeniu. Jeśli dokument posiada nagłówek KNF, zadzwoń na oficjalną infolinię Urzędu Komisji Nadzoru Finansowego i zapytaj o autentyczność pisma. Zawsze korzystaj wyłącznie z numerów telefonów i adresów e-mail publikowanych na oficjalnych stronach rządowych lub bankowych, a nie z danych kontaktowych podanych na podejrzanym zaświadczeniu.
Zgłoś sprawę na Policję lub do Prokuratury, dołączając komplet zebranych dowodów. Warto również przekazać informacje o fałszywej stronie internetowej oraz próbie oszustwa do zespołu CSIRT NASK, który zajmuje się blokowaniem niebezpiecznych domen w polskiej przestrzeni internetowej. Szczegółowe poradniki dotyczące rozpoznawania zagrożeń sieciowych oraz reagowania na incydenty cyfrowe odnajdziesz w sekcji poświęconej zasadom bezpiecznego inwestowania.
Często zadawane pytania (FAQ)
Czy KNF, KAS lub Interpol wysyłają wiadomości e-mail z żądaniem opłaty za odblokowanie środków?
Nie. Żadna z tych instytucji nie prowadzi obsługi finansowej osób prywatnych, nie pobiera depozytów gwarancyjnych ani nie wymaga opłacania podatków czy opłat odblokowujących na prywatne rachunki bankowe lub portfele kryptowalutowe. Każde pismo zawierające takie żądanie jest próba wyłudzenia pieniędzy.
Co zrobić, jeśli wysłałem już skan swojego dowodu osobistego w celu odblokowania konta?
W przypadku przekazania skanu dokumentu tożsamości nieuczciwym podmiotom, należy jak najszybciej zastrzec dowód osobisty w systemie DZ (Dokumenty Zastrzeżone) – możesz to zrobić poprzez bankowość elektroniczną lub w najbliższym urzędzie gminy. Warto również założyć konto w BIK (Biuro Informacji Kredytowej) i włączyć alerty, aby zapobiec ewentualnym próbom wyłudzenia pożyczek na Twoje dane.
Dlaczego oszuści żądają dopłat wyłącznie w kryptowalutach lub przez szybkie przelewy?
Transakcje na rynku kryptowalut charakteryzują się nieodwracalnością oraz wysokim poziomem pseudonimowości. Gdy pieniądze trafią na adres portfela kontrolowanego przez przestępców, ich natychmiastowe odzyskanie drogą standardowej procedury reklamacyjnej chargeback staje się niemożliwe. To właśnie dlatego oszuści tak chętnie wymuszają płatności w zasobach cyfrowych.
Czy istnieje jakakolwiek szansa na odzyskanie pieniędzy przelanych za fałszywe zaświadczenie?
Odzyskanie środków jest procesem trudnym i złożonym, zależy od czasu reakcji oraz sposobu przekazania kapitału. W przypadku tradycyjnych przelewów bankowych kluczowe jest natychmiastowe poinformowanie banku i złożenie zawiadomienia o przestępstwie. W sprawach związanych z kryptowalutami niezbędna jest analiza geolokalizacji środków na łańcuchu bloków prowadzona przez wyspecjalizowane podmioty zajmujące się informatyką śledczą.
Jak upewnić się, że platforma, na której inwestuję, jest w pełni legalna?
Przed wpłatą jakichkolwiek pieniędzy zawsze sprawdzaj, czy dany broker posiada licencję na prowadzenie działalności maklerskiej wydaną przez organ nadzoru w państwie należącym do Unii Europejskiej. Przejrzyj Listę Ostrzeżeń Publicznych KNF i upewnij się, że podmiot nie znajduje się na liście firm prowadzących działalność bez wymaganego zezwolenia.
Podsumowując, sfałszowane zaświadczenie o zamrożeniu środków to wyłącznie bezwartościowa cyfrowa atrapa stworzona w celu wywarcia presji psychologicznej. Pamiętaj, że uleganie żądaniom przestępców i wpłacanie kolejnych kwot nigdy nie prowadzi do odzyskania kapitału, a jedynie zwiększa całkowity rozmiar poniesionej straty. W przypadku jakichkolwiek wątpliwości co do intencji podmiotu finansowego lub w sytuacji zagrożenia utratą oszczędności, skonsultuj się ze specjalistami. Potrzebujesz wsparcia lub chcesz zgłosić próbę oszustwa? Odwiedź stronę Nexus Group lub skontaktuj się bezpośrednio z naszym zespołem pod numerem telefonu: +48 88 12 13 206.
