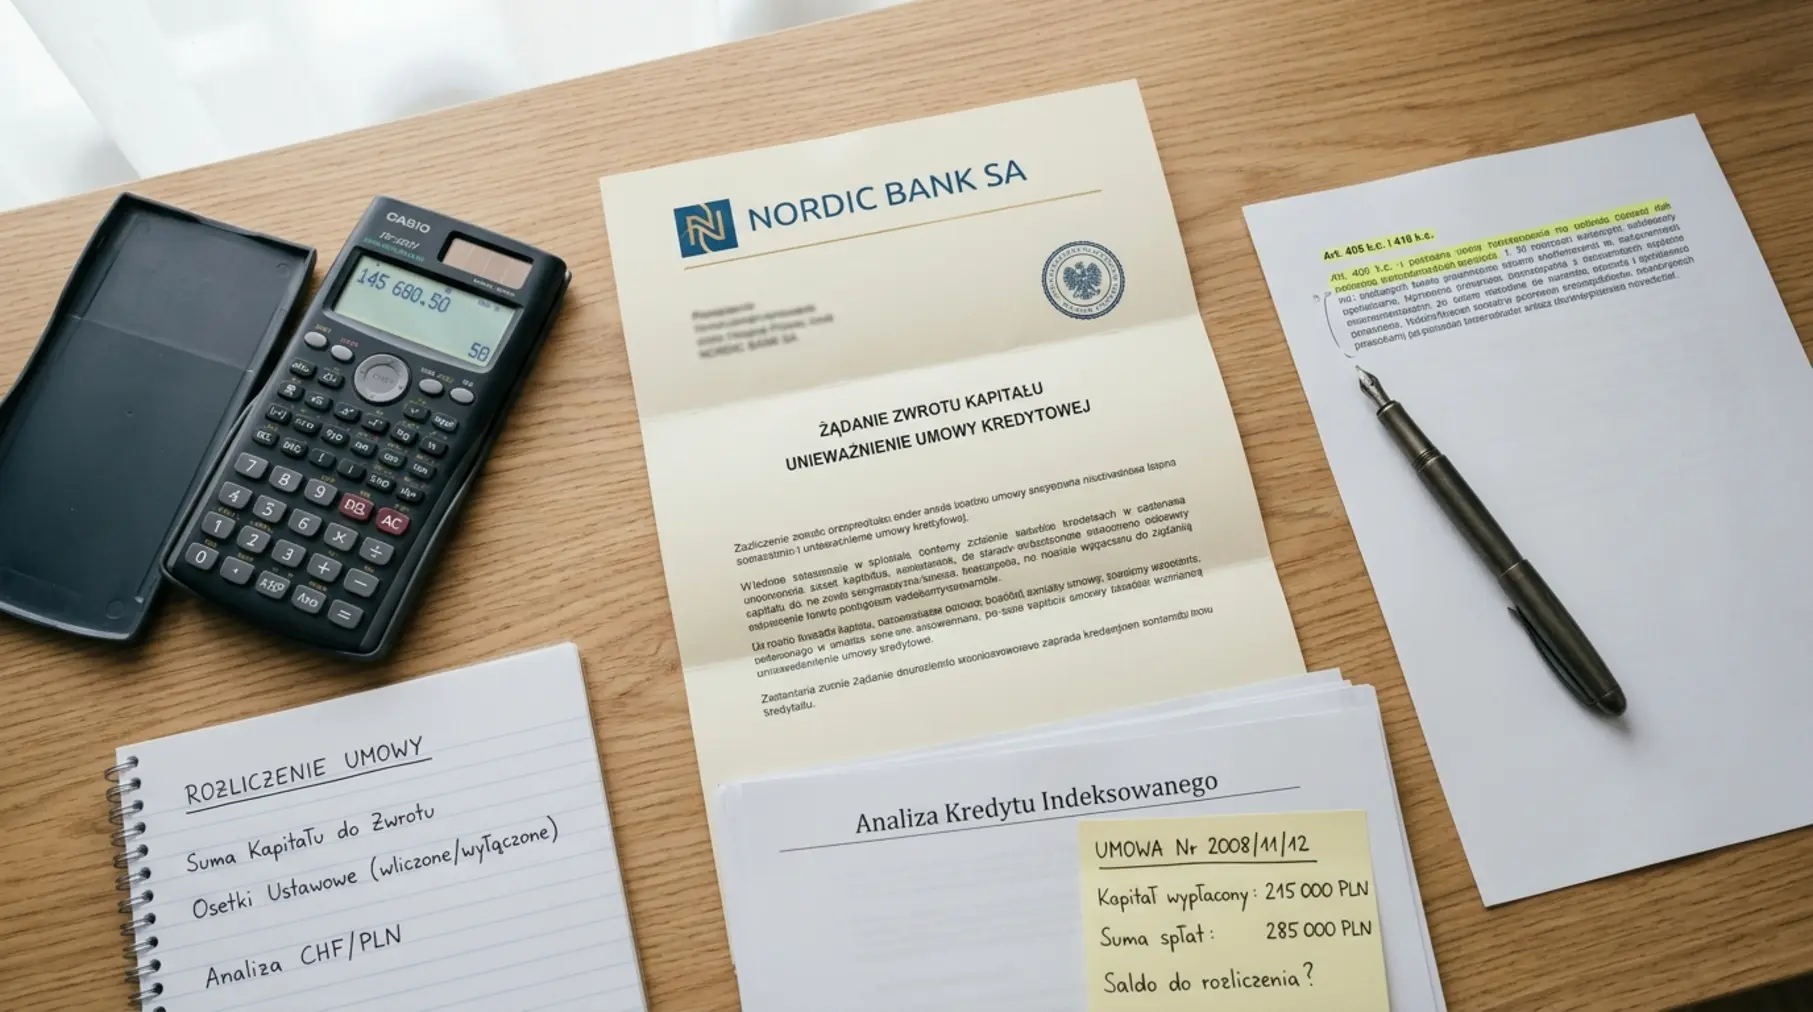
Wygrana w sądzie i unieważnienie umowy kredytu hipotecznego waloryzowanego lub indeksowanego do franka szwajcarskiego to ogromny sukces każdego frankowicza, jednak wyrok sądu stwierdzający nieważność umowy nie kończy relacji z instytucją finansową z dnia na dzień. W tym momencie rozpoczyna się kolejny, niezwykle istotny etap, w którym bank oficjalnie kieruje do kredytobiorcy wezwanie do zapłaty, żądając natychmiastowego zwrotu wypłaconego przed laty kapitału. Choć perspektywa ponownego rozliczania kilkuset tysięcy złotych może budzić emocje i spory niepokój, odpowiednie przygotowanie merytoryczne, skompletowanie dokumentacji oraz sprawne zastosowanie instytucji potrącenia pozwalają szybko i bezpiecznie zamknąć spór frankowy raz na zawsze.
Spis treści:
- Rozliczenie z bankiem po wyroku – teoria dwóch kondykcji w praktyce
- Jak krok po kroku przygotować się do rozliczenia z bankiem
- Porozumienie z bankiem i pułapki w umowach rozliczeniowych
- Porównanie metod rozliczenia z bankiem po unieważnieniu umowy
- Często zadawane pytania (FAQ)
- Podsumowanie i kontakt z ekspertami
Rozliczenie z bankiem po wyroku – teoria dwóch kondykcji w praktyce
Kiedy sąd wydaje prawomocny wyrok unieważniający umowę kredytową, w świetle prawa traktuje się ją tak, jakby nigdy nie została zawarta. Oznacza to, że wszelkie świadczenia przekazane na podstawie tej umowy stają się nienależne. W rezultacie po stronie kredytobiorcy powstaje roszczenie o zwrot wszystkich wpłaconych rat kapitałowo-odsetkowych, prowizji oraz opłat dodatkowych, natomiast po stronie banku powstaje roszczenie o zwrot dokładnie tej kwoty kapitału, jaką faktycznie postawił do dyspozycji klienta w momencie uruchomienia kredytu. Analizując kompleksowo temat, jakim są kredyty frankowe, warto zrozumieć, dlaczego banki nie czekają biernie, lecz bez zbędnej zwłoki wysyłają przedsądowe wezwania do zapłaty.
Wyrok unieważniający umowę i wezwanie do zapłaty od banku
Wielu kredytobiorców spodziewa się, że po ogłoszeniu wyroku bank automatycznie pomniejszy swoje roszczenia o kwoty, które od nich otrzymał przez kilkanaście lat spłacania rat. Tymczasem w praktyce poczta dostarcza oficjalne pismo, w którym bank wzywa do natychmiastowego zwrotu stu procent kwoty udostępnionego pierwotnie kapitału, wyznaczając na to krótki termin, zazwyczaj od 7 do 14 dni. Taki ruch jest ze strony banku zabiegiem formalnym i prawnym. Przepisy kodeksu cywilnego nakazują bowiem postawienie roszczenia w stan wymagalności poprzez skierowanie wezwania do zapłaty.
Dla konsumenta otrzymanie pisma opiewającego przykładowo na kwotę 300 000 złotych może być szokiem, jednak nie należy wpadać w panikę. Pismo to stanowi zaledwie wstęp do formalnego zamknęcia rozliczeń. Bank musi zabezpieczyć swoje interesy procesowe i przerwać bieg terminu przedawnienia swoich roszczeń o zwrot kapitału. Działania te wynikają bezpośrednio z przyjętej w polskim orzecznictwie wykładni prawa.
Czym różni się teoria dwóch kondykcji od teorii salda?
Kluczem do zrozumienia, dlaczego rozliczenie nie następuje automatycznie z mocy prawa, jest uchwała Sądu Najwyższego z dnia 16 lutego 2021 roku (sygn. akt III CZP 11/20) oraz uchwała składu 7 sędziów z dnia 7 maja 2021 roku (sygn. akt III CZP 6/21). Sąd Najwyższy jednoznacznie opowiedział się wówczas za tzw. teorią dwóch kondykcji, odrzucając stosowaną dawniej przez część sądów teorię salda.
Czym różnią się te dwa podejścia w praktyce? Teoria salda zakładała, że automat roszczeń wylicza wyłącznie różnicę pomiędzy kwotą wypłaconą przez bank a sumą wpłat dokonanych przez kredytobiorcę. Jeżeli kredytobiorca wpłacił więcej, niż pożyczył, bank oddawał tylko nadwyżkę. Teoria dwóch kondykcji traktuje natomiast roszczenie banku i roszczenie kredytobiorcy jako dwa całkowicie niezależne zobowiązania prawne. Kredytobiorca ma osobne roszczenie o zwrot wszystkiego, co wpłacił do banku, a bank ma osobne roszczenie o zwrot kapitału. Dopóki strony nie dokonają formalnego potrącenia wzajemnych wierzytelności, oba te roszczenia istnieją równolegle obok siebie.
Właśnie z tego powodu sektor bankowy wysyła formalne wezwania do zapłaty. Profesjonalne doradztwo oraz obsługa prawna, jaką objęte są kredyty frankowe na etapie wykonywania wyroku, pozwalają sprawnie połączyć te dwa strumienie finansowe w jedno ostateczne rozliczenie.
Jak krok po kroku przygotować się do rozliczenia z bankiem
Skuteczne przygotowanie się do rozliczenia po wyroku unieważniającym wymaga skrupulatności, dokładności i zachowania chłodnej głowy. Proces ten można podzielić na kilka fundamentalnych etapów: od twardej analityki finansowej, przez kompletowanie dokumentacji, aż po wystosowanie odpowiednich pism procesowych i materialnoprawnych.
Precyzyjne wyliczenie wpłat: kapitał, odsetki, prowizje i opcje dodatkowe
Pierwszym zadaniem kredytobiorcy jest zebranie i podsumowanie wszystkich kwot przekazanych do banku od momentu podpisania umowy aż do dnia wydania wyroku lub zakończenia spłat. Podstawą do takich wyliczeń jest zaświadczenie o historii spłaty kredytu, które przeważnie pozyskuje się z banku jeszcze przed złożeniem pozwu, a także potwierdzenia przelewów z późniejszego okresu trwania procesu sądowego.
Podczas wyliczania sumy roszczeń należy uwzględnić następujące pozycje:
- Suma spłaconych rat kapitałowo-odsetkowych w walucie polskiej (PLN).
- Suma rat spłacanych bezpośrednio w walucie obcej (CHF) – przeliczana według odpowiednich zasad lub dochodzona bezpośrednio w walucie waloryzacji.
- Prowizja za udzielenie kredytu oraz prowizje za ewentualne aneksy i zmiany w umowie.
- Składki na ubezpieczenia powiązane z kredytem, w tym ubezpieczenie niskiego wkładu własnego (UNWW), ubezpieczenie pomostowe, ubezpieczenie od utraty pracy czy ubezpieczenie na życie.
- Opłaty za czynności operacyjne, wyceny nieruchomości, opłaty za wystawienie zaświadczeń i aneksów.
Warto pamiętać, że po stronie kredytobiorcy narastają również odsetki ustawowe za opóźnienie. Zgodnie z najnowszym i ukształtowanym orzecznictwem Sądu Najwyższego oraz Trybunału Sprawiedliwości Unii Europejskiej, odsetki te należą się konsumentowi od momentu wezwania banku do zapłaty (np. w przedsądowym wezwaniu do zapłaty lub od dnia doręczenia bankowi odpisu pozwu), a nie – jak uważano wcześniej – od dnia złożenia formalnego oświadczenia o świadomości skutków unieważnienia umowy przed sądem. Często suma samych odsetek ustawowych stanowi bardzo znaczącą kwotę, sięgającą nawet kilkudziesięciu lub kilkuset tysięcy złotych.
Jakie dokumenty należy przygotować przed spotkaniem z bankiem?
Zanim przystąpisz do rozmów ugodowych lub złożysz oświadczenie o potrąceniu, musisz zgromadzić pełną dokumentację formalną. Niezbędny pakiet dokumentów obejmuje:
1. Prawomocny wyrok sądu pierwszej lub drugiej instancji wraz z uzasadnieniem (jeśli zostało sporządzone) oraz ze klauzulą wykonalności.
2. Historia spłaty kredytu obejmująca cały okres od dnia uruchomienia kredytu do ostatniej spłaconej raty.
3. Potwierdzenia przelewów dokonanych po dacie wydania zaświadczenia bankowego (np. z okresu trwania procesu).
4. Odpis z księgi wieczystej nieruchomości, pokazujący aktualny stan wpisów w Dziale IV (Hipoteka).
5. Zestawienie poniesionych kosztów sądowych i zastępstwa procesowego zasądzonych na Twoją rzecz w wyroku.
Mając pod ręką powyższe dokumenty, jesteś w stanie w pełni kontrolować przebieg wyliczeń zaprezentowanych przez bank i natychmiast wyłapać ewentualne rozbieżności rachunkowe.
Oświadczenie o potrąceniu i zarzut zatrzymania jako kluczowe narzędzia prawne
Co zrobić, gdy bank wzywa Cię do zwrotu wypłaconego kapitału, np. kwoty 350 000 zł, a Ty wpłaciłeś do banku łącznie 400 000 zł? Najbardziej skutecznym, eleganckim i prawnie najprostszym rozwiązaniem jest złożenie oświadczenia o potrąceniu wierzytelności na podstawie art. 498 Kodeksu cywilnego.
Zgodnie z art. 498 § 1 k.c., gdy dwie osoby są jednocześnie względem siebie dłużnikami i wierzycielami, każda z nich może potrącić swoją wierzytelność z wierzytelności drugiej strony, jeśli przedmiotem obu wierzytelności są pieniądze, a obie wierzytelności są wymagalne i mogą być dochodzone przed sądem. Wskutek potrącenia obie wierzytelności umarzają się nawzajem do wysokości wierzytelności niższej.
Oto jak działa potrącenie w praktyce:
- Roszczenie banku: zwrot wypłaconego kapitału w kwocie 350 000 zł.
- Twoje roszczenie: zwrot spłaconych rat i opłat w kwocie 400 000 zł (plus ewentualne odsetki za opóźnienie).
- Efekt potrącenia: Wierzytelność banku wygasa całkowicie do zera, natomiast Twoja wierzytelność zmniejsza się do kwoty 50 000 zł, której zapłaty nadal masz prawo kategorycznie żądać od banku.
Drugim instrumentem zabezpieczającym konsumenta jest tzw. zarzut zatrzymania (art. 496 k.c. w związku z art. 497 k.c.). Pozwala on powstrzymać się ze spełnieniem świadczenia na rzecz banku do momentu, gdy bank nie zaoferuje zwrotu świadczeń otrzymanych od kredytobiorcy lub nie zabezpieczy roszczenia kredytobiorcy. Narzędzie to stosuje się głównie w toku postępowania sądowego, by wyeliminować ryzyko opóźnień i uchronić konsumenta przed sytuacją, w której oddaje kapitał bankowi, a sam musi bezskutecznie egzekwować swoje środki przez komornika.
Dzięki prawidłowo doręczonemu oświadczeniu o potrąceniu wierzytelności, roszczenie banku o zwrot kapitału ulega całkowitemu umorzeniu do wysokości niższej kwoty. Konsument nie musi szukać dodatkowych oszczędności na spłatę kapitału – rozliczenie następuje bezgotówkowo.
Porozumienie z bankiem i pułapki w umowach rozliczeniowych
Po wyroku i wymianie pism procesowych banki bardzo często proponują zawarcie pozasądowego lub posądowego porozumienia o rozliczeniu (tzw. ugoda rozliczeniowa). Celem takiego porozumienia ma być polubowne zamknięcie sporu, wykreślenie hipoteki z księgi wieczystej oraz wymiana dokumentów wygaszających zobowiązania. Choć idea porozumienia wydaje się kusząca, podpisanie dokumentu zaproponowanego przez dział prawny banku bez wcześniejszej analizy niesie ze sobą spore ryzyko.
Na co zwrócić uwagę przed podpisaniem ugodowego porozumienia?
Instytucje finansowe konstruują projekty porozumień w sposób zabezpieczający przede wszystkim ich własny interes. Przed złożeniem podpisu pod jakimkolwiek porozumieniem rozliczeniowym musisz szczegółowo zweryfikować następujące zapisy:
1. Zrzeczenie się dalszych roszczeń: Upewnij się, czy bank nie próbuje wpleść do treści porozumienia klauzuli, w której zrzekasz się odsetek za opóźnienie, zwrotu kosztów zastępstwa procesowego lub innych przysługujących Ci praw.
2. Wynagrodzenie za korzystanie z kapitału lub waloryzacja: Banki przez lata próbowały żądać dodatkowych opłat za to, że kredytobiorca korzystał z ich kapitału. Przełomowy wyrok TSUE z 15 czerwca 2023 r. w sprawie C-520/21 jednoznacznie przesądził, że banki nie mają żadnego prawa do żądania od konsumentów wynagrodzenia za korzystanie z kapitału, rekompensaty, waloryzacji czy odsetek kapitałowych. W treści porozumienia nie może znaleźć się żaden zapis sugerujący pokrycie jakichkolwiek roszczeń dodanych banku.
3. Termin i warunki wydania kwitu mazalnego (listu mazalnego): Kwit mazalny to oświadczenie banku wyrażające zgodę na wykreślenie hipoteki z Działu IV Księgi Wieczystej. Porozumienie musi precyzyjnie określać, że bank wyda ten dokument bezwarunkowo w ściśle określonym terminie (np. 7 lub 14 dni od podpisania porozumienia lub dokonania potrącenia).
4. Aktualizacja danych w BIK (Biuro Informacji Kredytowej): Wyrok unieważniający powoduje, że kredyt przestaje istnieć. Bank musi zobowiązać się do usunięcia wszelkich wpisów o zadłużeniu z BIK oraz innych rejestrów dłużników w określonym czasie.
5. Waluta rozliczenia: Jeśli wpłacałeś raty w CHF, rozliczenie powinno uwzględniać walutę wpłaty lub przeliczenie po sprawiedliwym, jednoznacznym kursie, uzgodnionym przez obie strony.
Jeśli cokolwiek w treści przedstawionego porozumienia budzi Twoje wątpliwości, pamiętaj, że nowoczesne wsparcie prawne w sprawach, jakimi są kredyty frankowe, obejmuje również negocjacje z bankiem na etapie wykonywania wyroku.
Porównanie metod rozliczenia z bankiem po unieważnieniu umowy
Rozliczenie z bankiem po zapadnięciu wyroku unieważniającego umowę może przybrać różne formy. Poniższa tabela przedstawia porównanie najważniejszych metod wygaszenia wzajemnych roszczeń i zamknięcia sporu z bankiem.
| Cecha / Parametr | Jednostronne oświadczenie o potrąceniu (Art. 498 k.c.) | Dobrowolne porozumienie rozliczeniowe z bankiem | Egzekucja komornicza (Skrajny przypadek) |
|---|---|---|---|
| Inicjator działania | Kredytobiorca (lub bank) | Obie strony w drodze negocjacji | Komornik sądowy na wniosek wierzyciela |
| Wymagana zgoda drugiej strony | Nie (jednostronna czynność prawna) | Tak (wymagany konsensus obu stron) | Nie (działanie przymusowe na podstawie tytułu) |
| Czas trwania procedury | Bardzo szybki (od momentu doręczenia pisma) | Średni (kilka tygodni negocjacji i ustaleń) | Długi (uzależniony od obciążenia komornika) |
| Ryzyko dodatkowych kosztów | Brak dodatkowych opłat | Brak dodatkowych opłat | Wysokie (opłaty stosunkowe komornika) |
| Wykreślenie hipoteki z KW | Wymaga wydania listu mazalnego lub wyroku | Gwarantowane w zapisach porozumienia | Na podstawie zaświadczenia / postanowienia |
| Konieczność angażowania sądu | Brak, chociaż sąd potwierdza potrącenie | Brak, całkowite załatwienie pozasądowe | Tak, wymagane nadanie klauzuli wykonalności |
Często zadawane pytania (FAQ)
1. Co się stanie, jeśli po unieważnieniu umowy ignoruję wezwanie banku do zapłaty kapitału?
Ignorowanie formalnego pisma od banku nie jest zalecanym rozwiązaniem. Bank po upływie wyznaczonego terminu może naliczać odsetki ustawowe za opóźnienie od kwoty dochodzonego kapitału, a w skrajnym przypadku wystąpić z osobnym pozwem do sądu o zwrot kapitału. Zamiast ignorować pismo, należy niezwłocznie odpowiedzieć na nie, składając oświadczenie o potrąceniu własnych roszczeń lub wezwać bank do polubownego rozliczenia.
2. Co zrobić, gdy wpłaciłem do banku mniej, niż wynosił pierwotny kapitał kredytu?
Sytuacja taka zdarza się w przypadku kredytów zaciągniętych stosunkowo niedawno lub spłacanych w niskich ratach. W takim scenariuszu, po przeprowadzeniu potrącenia wzajemnych wierzytelności, nadwyżka kapitału pozostaje do spłaty na rzecz banku. Kredytobiorca zobowiązany jest oddać bankowi różnicę (saldo ujemne). Można to zrobić jednorazowym przelewem lub wynegocjować z bankiem ugodę ratalną na spłatę pozostałej kwoty na warunkach rynkowych bez opłat frankowych.
3. Kiedy i jak bank wydaje zgodę na wykreślenie hipoteki (kwit mazalny)?
Bank ma obowiązek wydać list mazalny po całkowitym wygaśnięciu zobowiązania, czyli po zrealizowaniu rozliczenia (dokonaniu potrącenia i ewentualnej dopłacie różnicy). Z dokumentem tym kredytobiorca udaje się do sądu wieczystoksięgowego i składa wniosek na formularzu KW-WPIS o wykreślenie hipoteki z Działu IV księgi wieczystej nieruchomości. Opłata sądowa od takiego wniosku wynosi 100 zł.
4. Czy bank ma prawo żądać ode mnie waloryzacji wypłaconego kapitału wskaźnikiem inflacji?
Choć po przegraniu spraw dotyczących wynagrodzenia za korzystanie z kapitału część banków próbowała formułować roszczenia o waloryzację sądową kapitału wskaźnikiem inflacji (na podstawie art. 358(1) § 3 k.c.), orzecznictwo TSUE (sprawa C-520/21 oraz kolejne postanowienia) jednoznacznie wskazuje, że przyznanie bankom takich roszczeń naruszałoby dyrektywę 93/13. Bankom nie przysługuje prawo do żądania od konsumenta kwot wyższych niż czysty, wypłacony kapitał.
5. Czy wygrana z bankiem i rozliczenie kapitału wiąże się z koniecznością zapłaty podatku dochodowego (PIT)?
Nie. Zgodnie z obowiązującym rozporządzeniem Ministra Finansów w sprawie zaniechania poboru podatku dochodowego od niektórych dochodów (przychodów) związanych z kredytem hipotecznym, umorzone kwoty lub świadczenia uzyskane w wyniku unieważnienia umowy kredytu mieszkaniowego przeznaczonego na własne cele mieszkaniowe są zwolnione z opodatkowania podatkiem PIT.
Podsumowanie i kontakt z ekspertami
Otrzymanie wezwania do zapłaty kapitału po wygranej sprawie frankowej jest naturalnym elementem procedury unieważnienia umowy. Kluczem do bezstresowego przejścia przez ten etap jest świadomość własnych praw, opanowanie mechanizmu potrącenia wierzytelności oraz weryfikacja każdego dokumentu, który przedstawia bank. Pamiętaj, że jako konsument stoisz na wygranej pozycji, a prawomocny wyrok daje Ci pełną ochronę prawną.
Jeżeli szukasz profesjonalnego wsparcia na etapie rozliczania wyroku, chcesz sporządzić bezbłędne oświadczenie o potrąceniu lub potrzebujesz pomocy w przeanalizowaniu porozumienia ugodowego z bankiem, zespół naszych specjalistów jest do Twojej dyspozycji. Odwiedź naszą stronę główną Nexus Group i dowiedz się, jak możemy Ci pomóc.
Masz pytania dotyczące swojej sprawy? Skontaktuj się z nami bezpośrednio pod numerem telefonu: +48 88 12 13 206.
